Ξεχωριστή χρηματιστηριακή πορεία ενδέχεται να ακολουθήσει ο στόλος φορτηγών πλοίων της Danaos Corporation. Η εταιρεία του Γιάννη Κούστα φέρεται να εξετάζει την εισαγωγή της δραστηριότητας ξηρού φορτίου στη νορβηγική αγορά, χωρίς όμως να έχει ληφθεί ακόμη οριστική απόφαση.
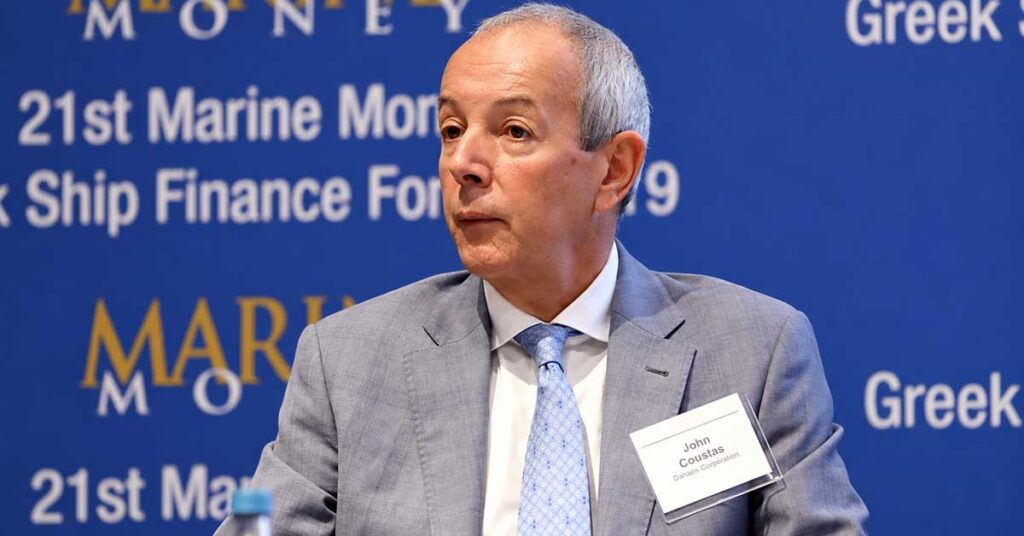
Στο τραπέζι βρίσκεται η απόσχιση του στόλου μεταφοράς χύδην ξηρού φορτίου και η διάθεση μειοψηφικού ποσοστού του σε επενδυτές. Σύμφωνα με δημοσιεύματα του διεθνούς ναυτιλιακού Τύπου, η Danaos έχει απευθυνθεί σε επενδυτικές τράπεζες προκειμένου να αξιολογήσει τις διαθέσιμες επιλογές και τις συνθήκες υπό τις οποίες θα μπορούσε να πραγματοποιηθεί μια τέτοια συναλλαγή.
Οι σχετικές συζητήσεις βρίσκονται ακόμη σε προκαταρκτικό στάδιο. Δεν έχει γίνει γνωστή η πιθανή αποτίμηση, το ποσοστό που θα μπορούσε να διατεθεί ούτε το χρονοδιάγραμμα μιας ενδεχόμενης εισαγωγής. Παραμένει επίσης ανοιχτό το ενδεχόμενο η εταιρεία να μην προχωρήσει τελικά στο σχέδιο, εάν κρίνει ότι οι συνθήκες της αγοράς δεν είναι κατάλληλες.
Η Danaos μπήκε στα φορτηγά πλοία μόλις το 2023, αρχίζοντας με αγορές μεταχειρισμένων Capesize. Μέσα σε λίγα χρόνια δημιούργησε έναν στόλο 11 πλοίων και παράλληλα τοποθετήθηκε στα μεγαλύτερα Newcastlemax, παραγγέλνοντας τέσσερις νεότευκτες μονάδες χωρητικότητας 211.000 dwt η καθεμία.
Τα νέα πλοία προγραμματίζεται να παραδοθούν το 2028, ενώ η συνολική αξία των παραγγελιών υπολογίζεται σε περίπου 297,3 εκατ. δολάρια. Με την ένταξή τους, η μεταφορική ικανότητα του στόλου ξηρού φορτίου της Danaos αναμένεται να πλησιάσει τα 2,8 εκατ. dwt.
Γιατί εξετάζεται ο χρηματιστηριακός διαχωρισμός
Μια αυτόνομη εισηγμένη εταιρεία θα επέτρεπε στους επενδυτές να αποτιμήσουν χωριστά τη δραστηριότητα των φορτηγών πλοίων, χωρίς αυτή να βρίσκεται μέσα στο πολύ μεγαλύτερο χαρτοφυλάκιο των πλοίων μεταφοράς εμπορευματοκιβωτίων.
Οι δύο αγορές ακολουθούν διαφορετικούς κύκλους. Στα containerships, μεγάλο μέρος των εσόδων της Danaos προέρχεται από πολυετείς ναυλώσεις που προσφέρουν μεγαλύτερη προβλεψιμότητα. Αντίθετα, τα Capesize και τα Newcastlemax έχουν συνήθως μεγαλύτερη έκθεση στις βραχυπρόθεσμες μεταβολές των ναύλων και στη ζήτηση για μεταφορά σιδηρομεταλλεύματος, άνθρακα και άλλων βασικών πρώτων υλών.
Ο διαχωρισμός θα μπορούσε επομένως να καταστήσει πιο καθαρή την οικονομική εικόνα κάθε δραστηριότητας, να αναδείξει την αξία του νεότερου χαρτοφυλακίου ξηρού φορτίου και να εξασφαλίσει κεφάλαια για την περαιτέρω ανάπτυξή του. Η μητρική εταιρεία θα διατηρούσε τον έλεγχο, εφόσον η συναλλαγή περιοριζόταν πράγματι στη διάθεση μειοψηφικού ποσοστού.
Η επιλογή της Νορβηγίας συνδέεται με τη μακρά σχέση της αγοράς του Όσλο με τη ναυτιλία. Εκεί δραστηριοποιούνται επενδυτές, χρηματοπιστωτικά ιδρύματα και αναλυτές με εξειδίκευση στους ναυτιλιακούς κύκλους, ενώ αρκετές ελληνικών συμφερόντων εταιρείες έχουν επιλέξει τα τελευταία χρόνια τη νορβηγική κεφαλαιαγορά για άντληση χρηματοδότησης.
Για τη Danaos, μια τέτοια κίνηση δεν θα σήμαινε απομάκρυνση από τον βασικό της κλάδο. Η εταιρεία παραμένει ένας από τους μεγαλύτερους ανεξάρτητους ιδιοκτήτες containerships, με 78 πλοία σε λειτουργία και ακόμη 28 υπό ναυπήγηση, σύμφωνα με την τελευταία εταιρική ενημέρωση. Οι μετοχές της μητρικής διαπραγματεύονται ήδη στη Νέα Υόρκη με το σύμβολο DAC.
Το ενδιαφέρον βρίσκεται κυρίως στην ταχύτητα με την οποία η Danaos δημιούργησε έναν δεύτερο, υπολογίσιμο ναυτιλιακό βραχίονα. Μέσα σε περίπου τρία χρόνια πέρασε από τις πρώτες αγορές Capesize σε ένα χαρτοφυλάκιο 15 πλοίων, εάν συνυπολογιστούν τα τέσσερα νεότευκτα. Η πιθανή εισαγωγή στη Νορβηγία δείχνει ότι ο στόλος αυτός ενδέχεται να αντιμετωπίζεται πλέον ως αυτοτελής επιχειρηματική δραστηριότητα και όχι απλώς ως συμπληρωματική επένδυση της Danaos.
Μέχρι να υπάρξει επίσημη ανακοίνωση, πάντως, πρόκειται για σχέδιο υπό εξέταση και όχι για ειλημμένη απόφαση. Η εξέλιξή του θα εξαρτηθεί από την αποτίμηση που μπορεί να εξασφαλιστεί, το ενδιαφέρον των επενδυτών και τις συνθήκες που θα επικρατούν στην αγορά ξηρού φορτίου.