Δεκαοκτώ χρόνια χρειάστηκαν για να καταρριφθεί ένα από τα μεγαλύτερα ρεκόρ της παγκόσμιας ναυπηγικής βιομηχανίας. Το βιβλίο παραγγελιών των ναυπηγείων ξεπέρασε πλέον τα επίπεδα του 2008, όταν η ναυτιλία βρισκόταν στην κορύφωση μιας πρωτοφανούς επενδυτικής δραστηριότητας, λίγο πριν από το ξέσπασμα της παγκόσμιας χρηματοπιστωτικής κρίσης.
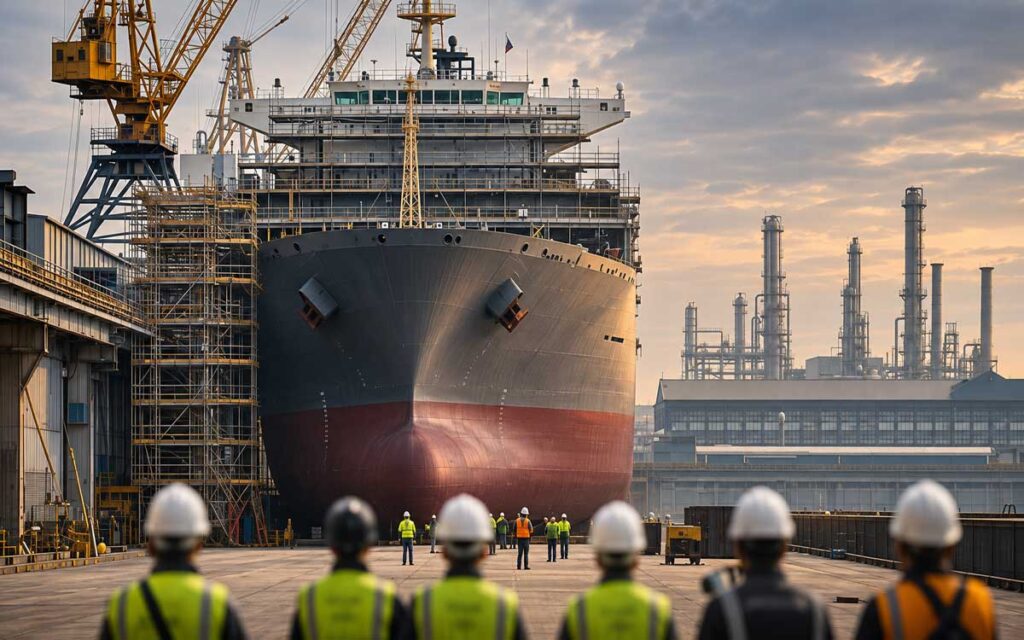
Τα νέα στοιχεία της Clarksons Research αποτυπώνουν το μέγεθος της σημερινής ναυπηγικής άνθησης. Η συνολική αξία των πλοίων που έχουν παραγγελθεί αλλά δεν έχουν ακόμη παραδοθεί εκτιμάται σε περίπου 700 δισεκατομμύρια δολάρια, με τα ναυπηγεία να έχουν εξασφαλίσει εργασίες που εκτείνονται αρκετά χρόνια στο μέλλον.
Τον Οκτώβριο, το παγκόσμιο βιβλίο παραγγελιών έφτασε τα 226,1 εκατομμύρια CGT, ξεπερνώντας για πρώτη φορά τα 225,5 εκατομμύρια CGT του Σεπτεμβρίου 2008. Σε σχέση με το 2020, το ναυπηγικό έργο που βρίσκεται υπό παραγγελία έχει τριπλασιαστεί, ενώ μόνο τους τελευταίους δώδεκα μήνες αυξήθηκε κατά 24%.
Η μέτρηση γίνεται σε CGT (Compensated Gross Tonnage), μια μονάδα που χρησιμοποιείται για την εκτίμηση του κατασκευαστικού έργου, λαμβάνοντας υπόψη την πολυπλοκότητα κάθε τύπου πλοίου. Ένα πλοίο μεταφοράς LNG, για παράδειγμα, απαιτεί περισσότερο εξειδικευμένο εξοπλισμό και διαφορετικό όγκο εργασιών από ένα συμβατικό φορτηγό πλοίο αντίστοιχου μεγέθους.
Η έκταση των παραγγελιών αποτυπώνεται και στις προβλέψεις για τις παραδόσεις. Η Clarksons εκτιμά ότι το 2027 η παγκόσμια παραγωγή θα φτάσει τα 64 εκατομμύρια CGT, καταρρίπτοντας το προηγούμενο ρεκόρ των 55 εκατομμυρίων CGT που είχε σημειωθεί το 2010. Για το 2028 προβλέπεται ακόμη μεγαλύτερη παραγωγή, στα 72 εκατομμύρια CGT.
Το ρεκόρ του 2008 και η μεγάλη διαφορά με το σήμερα
Η σύγκριση με το 2008 έχει ιδιαίτερο ενδιαφέρον, καθώς εκείνη η περίοδος συνδέθηκε με μαζικές παραγγελίες πλοίων, οι οποίες αργότερα συνέβαλαν στη δημιουργία υπερπροσφοράς χωρητικότητας σε αρκετές ναυτιλιακές αγορές. Ωστόσο, το σημερινό ρεκόρ δεν σημαίνει ότι η ναυτιλία βρίσκεται στην ίδια θέση.
Πριν από 18 χρόνια, οι παραγγελίες αντιστοιχούσαν περίπου στο 53% του τότε υπάρχοντος στόλου, με βάση την ολική χωρητικότητα. Σήμερα η αναλογία περιορίζεται κοντά στο 25%, καθώς ο παγκόσμιος εμπορικός στόλος έχει μεγαλώσει σημαντικά.
Ακόμη πιο αποκαλυπτική είναι η σύγκριση σε τόνους νεκρού βάρους (DWT). Παρότι το ναυπηγικό έργο έχει καταγράψει ιστορικό υψηλό σε CGT, η μεταφορική ικανότητα των πλοίων που βρίσκονται υπό παραγγελία ανέρχεται σε περίπου 601 εκατομμύρια DWT, έναντι 657 εκατομμυρίων DWT το 2008.
Έχει διαφοροποιηθεί και η σύνθεση των παραγγελιών. Τα containerships αντιπροσωπεύουν πλέον το 31% του παγκόσμιου βιβλίου παραγγελιών σε CGT, ενώ το μερίδιο των πλοίων μεταφοράς αερίων έχει αυξηθεί από 5% σε 15%.
Αντίθετα, τα φορτηγά πλοία έχουν περιορίσει τη συμμετοχή τους από 31% το 2008 σε 17% σήμερα. Η μεταβολή αντανακλά, μεταξύ άλλων, τις μεγάλες επενδύσεις στις μεταφορές εμπορευματοκιβωτίων και αερίων, όπου η ανάγκη για νέα πλοία συνδέεται με διαφορετικές εμπορικές και ενεργειακές εξελίξεις.
Η κυριαρχία της Κίνας και το επόμενο στοίχημα
Ένα ακόμη στοιχείο που διαφοροποιεί τη σημερινή αγορά είναι η συγκέντρωση των παραγγελιών στην Κίνα τα οποία κατέχουν πλέον περίπου το 68% του παγκόσμιου βιβλίου παραγγελιών σε CGT, ποσοστό σχεδόν διπλάσιο από εκείνο του 2008. Παράλληλα, βρίσκονται σε εξέλιξη μεγάλα προγράμματα επέκτασης των ναυπηγικών εγκαταστάσεων.
Σύμφωνα με την Clarksons, παρακολουθούνται περίπου 225 προγράμματα αύξησης της ναυπηγικής δυναμικότητας παγκοσμίως, με περισσότερα από τα τρία τέταρτα να εντοπίζονται στην Κίνα.
Η επέκταση αυτή συνοδεύεται, πάντως, από έναν σημαντικό κίνδυνο με την BIMCO να έχει επισημάνει ότι οι κινεζικές ναυπηγικές εγκαταστάσεις θα χρειαστεί να αυξήσουν σημαντικά την παραγωγή τους για να ανταποκριθούν στις προγραμματισμένες παραδόσεις. Εάν στη συνέχεια περιοριστούν οι νέες παραγγελίες, μέρος της πρόσθετης παραγωγικής δυναμικότητας ενδέχεται να παραμείνει αναξιοποίητο.
Για τους πλοιοκτήτες, η αυξημένη δραστηριότητα σημαίνει ότι η εξασφάλιση κατάλληλων θέσεων ναυπήγησης και έγκαιρων παραδόσεων παραμένει κρίσιμος παράγοντας στον σχεδιασμό νέων επενδύσεων. Για τα ναυπηγεία, η πρόκληση όμως είναι διαφορετική αφού για να ανταποκριθούν στον πρωτοφανή όγκο εργασιών, χωρίς να δημιουργήσουν υπερβολική παραγωγική δυναμικότητα για τα χρόνια που θα ακολουθήσουν.
Το νέο ιστορικό ρεκόρ δείχνει πόσο έχει αλλάξει η παγκόσμια ναυπηγική βιομηχανία από το 2008. Δεν προδικάζει, όμως, την πορεία των ναύλων ή την ισορροπία προσφοράς και ζήτησης, καθώς οι επιπτώσεις των νέων παραδόσεων θα εξαρτηθούν από τον τύπο των πλοίων, την ανάπτυξη του θαλάσσιου εμπορίου και τον ρυθμό ανανέωσης του υπάρχοντος στόλου.
Το σίγουρο είναι ότι η ιστορία επαναλαμβάνεται σαν φάσρα, και αυτό θα είναι κάτι που θα πρέπει να έχουν όλοι υπόψη τους…